ЦФА в Озоне под 18,5%: золотая жила или замаскированный риск?
29
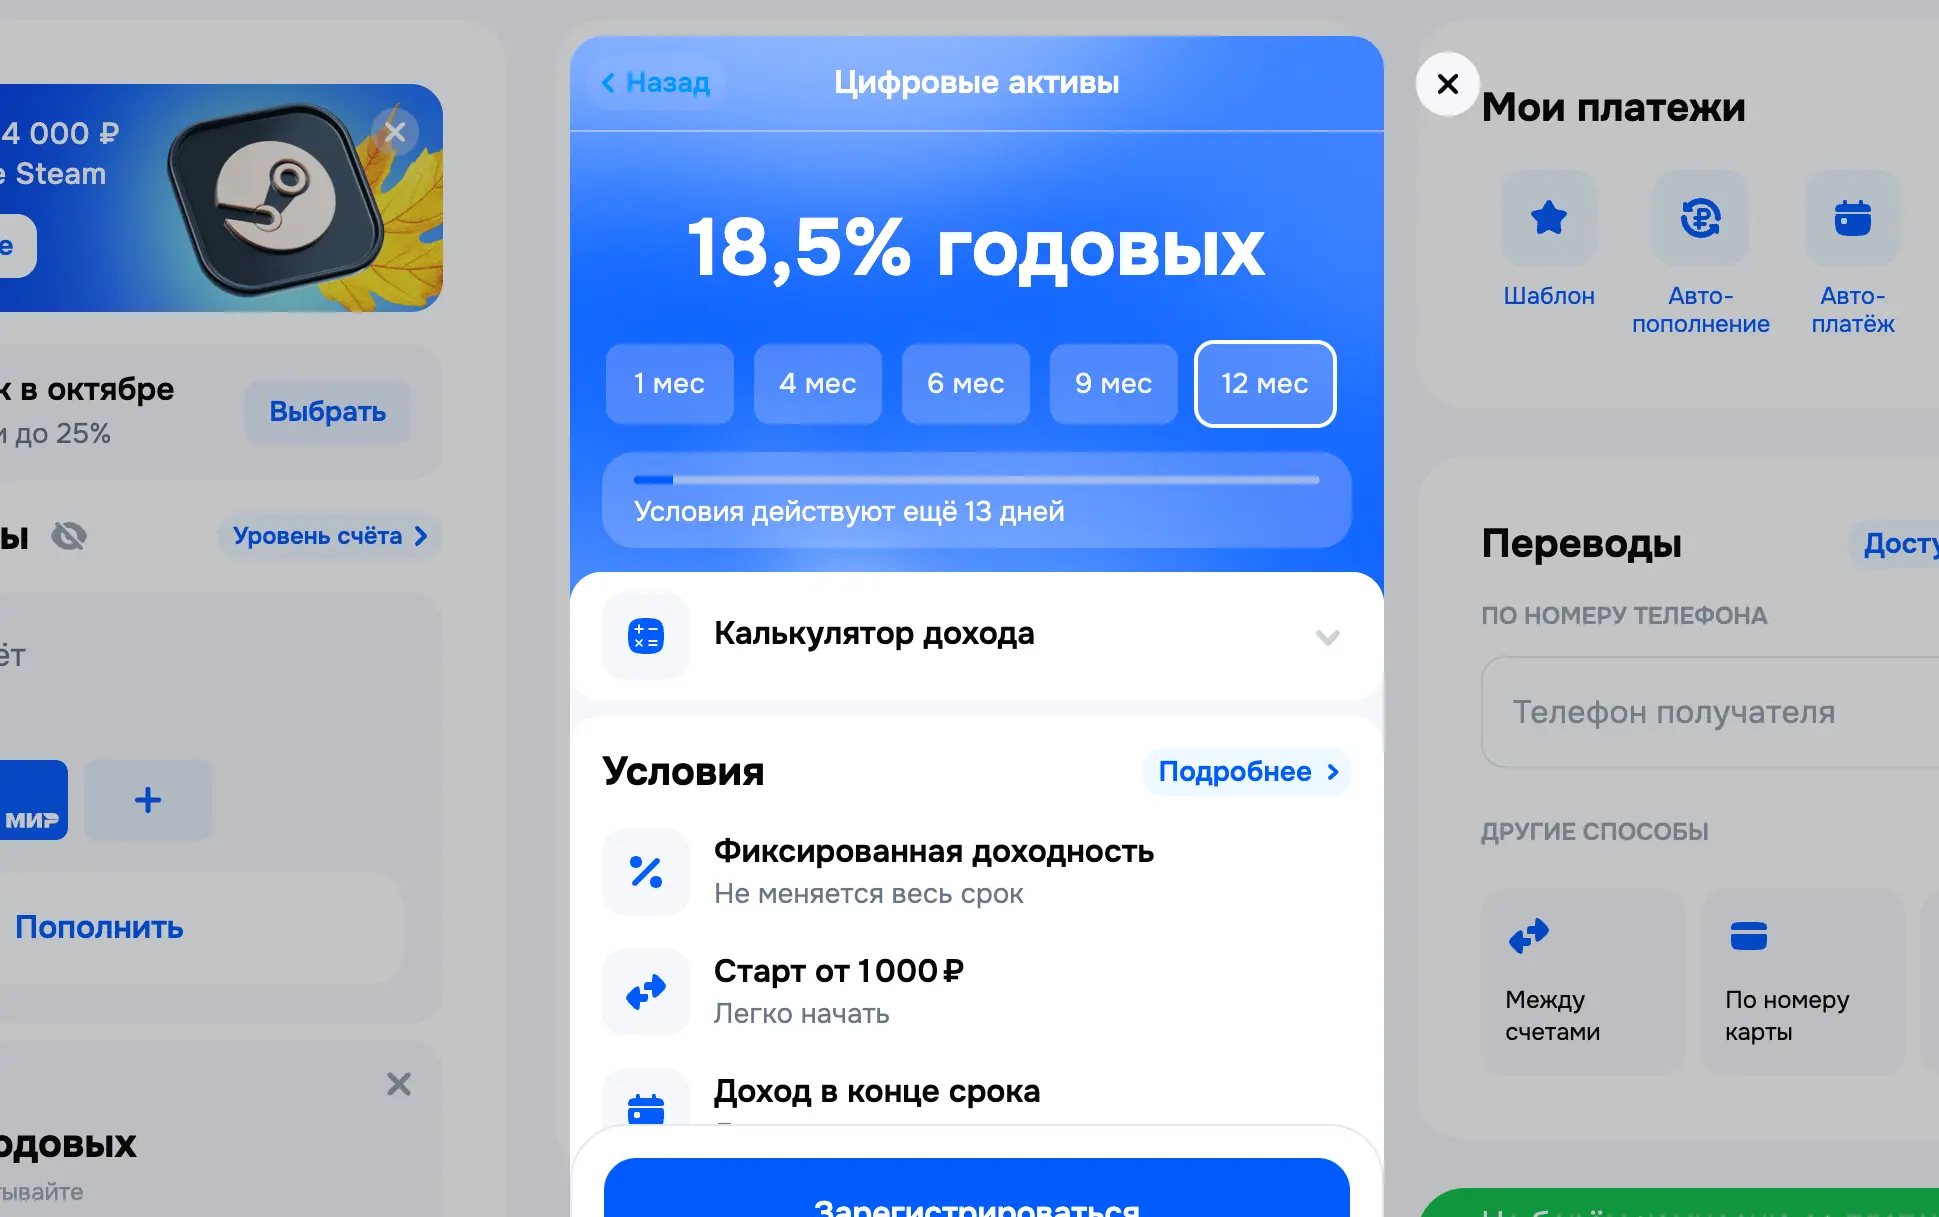
Банки и финтех-платформы научились упаковывать корпоративные долги так, что рядовой пользователь не видит разницы между обычным депозитом и высокорисковым инструментом. На главном экране Ozon Банка красуется баннер: 18,5% годовых в разделе «Цифровые активы».
Давайте снимем маркетинговый глянец и посчитаем на чистых цифрах, выгодно ли парковать туда свои кровные.
Анатомия инструмента: что это на самом деле
Когда вы открываете обычный вклад, вы отдаете деньги банку под защиту государственной системы страхования.
Когда вы нажимаете кнопку в разделе ЦФА Озона, юридически вы даете в долг компании ООО «ОЗОН Капитал». Это цифровой аналог классической корпоративной облигации – право денежного требования, выпущенное в виде смарт-контракта на блокчейн-платформе. Озон занимает у вас деньги напрямую на финансирование своего оборотного капитала, логистики и кассовых разрывов, минуя биржевую инфраструктуру и лишних посредников.
Четыре подводных камня, о которых молчит баннер
Перед тем как отправить деньги в один клик, зафиксируйте четыре суровых факта:
- Ноль рублей страховки АСВ. Вклады и накопительные счета в РФ застрахованы государством на 1,4 млн рублей. ЦФА под закон о страховании вкладов не подпадают. Если у эмитента возникнут системные проблемы, спасать ваш капитал Агентство по страхованию вкладов не придет. Вы несете прямой кредитный риск бизнеса.
- Бетонная заморозка без вторичного рынка. По классическому депозиту при досрочном расторжении вы теряете проценты, но забираете тело долга. По биржевой облигации вы можете нажать кнопку «продать» в стакан в любой рабочий день. В ЦФА от «Озон Капитал» вторичного рынка и кнопки досрочного вывода нет. Деньги заблокированы ровно на выбранный срок.
- Отсутствие сложного процента. Доход выплачивается строго в конце срока вместе с номиналом. Никакой ежемесячной капитализации: проценты не начисляются на проценты.
- Налоговый пылесос. С дохода по ЦФА автоматически удерживается НДФЛ 13% (или 15% при превышении порога совокупных доходов).
Считаем математику на калькуляторе
Возьмем гипотетическую сумму 100 000 ₽ и положим на 12 месяцев под 18,5% годовых:
- Номинальный начисленный процент: .
- Удержание НДФЛ (13%):
- Чистый доход на руки:
- Реальная чистая доходность: 16,09% годовых.
А теперь открываем рынок и смотрим на альтернативы с аналогичным или меньшим уровнем риска:
Вывод очевиден: премия за риск по сравнению с классическим застрахованным вкладом составляет мизерные 0,5–1,5% годовых. Брать на себя риск коммерческой структуры без права выйти досрочно ради такой крошечной премии математически нерационально.
Вердикт: выгодно или нет?
Для 90% частных инвесторов – не выгодно.
Инструмент имеет право на жизнь только как эксперимент на сдачу (до 1–3% от портфеля свободной ликвидности), если вам лень открывать брокерский счет, а лимиты АСВ в банках уже забиты под завязку. Во всех остальных случаях классический вклад или биржевые облигации надежнее, ликвиднее и спокойнее для нервной системы.
Советы:
- Проверь лимиты по АСВ. Если у тебя в Ozon Банке уже лежит накопительный счет или вклад, помни: 1,4 млн рублей страховки покрывают только классические счета и вклады. Если накроется эмитент ЦФА, эти деньги сгорят вне очереди.
- Сравни с биржевыми облигациями самого Озона. На Мосбирже торгуются классические бонды и флоатеры крупных эмитентов. Там ты получаешь купоны регулярно (а не в самом конце), можешь реинвестировать их и продать бумагу в любой торговый день.
- Правило премии за риск. Запомни закон уличных финансов: если инструмент не дает государственную страховку и забирает у тебя право забрать свои деньги досрочно, он обязан платить премию минимум +3–4% к ставке лучших вкладов. За 1% сверху рисковать телом депозита – верный путь к инфаркту.