Охота за процентом: честный гид по накопительным счетам
8
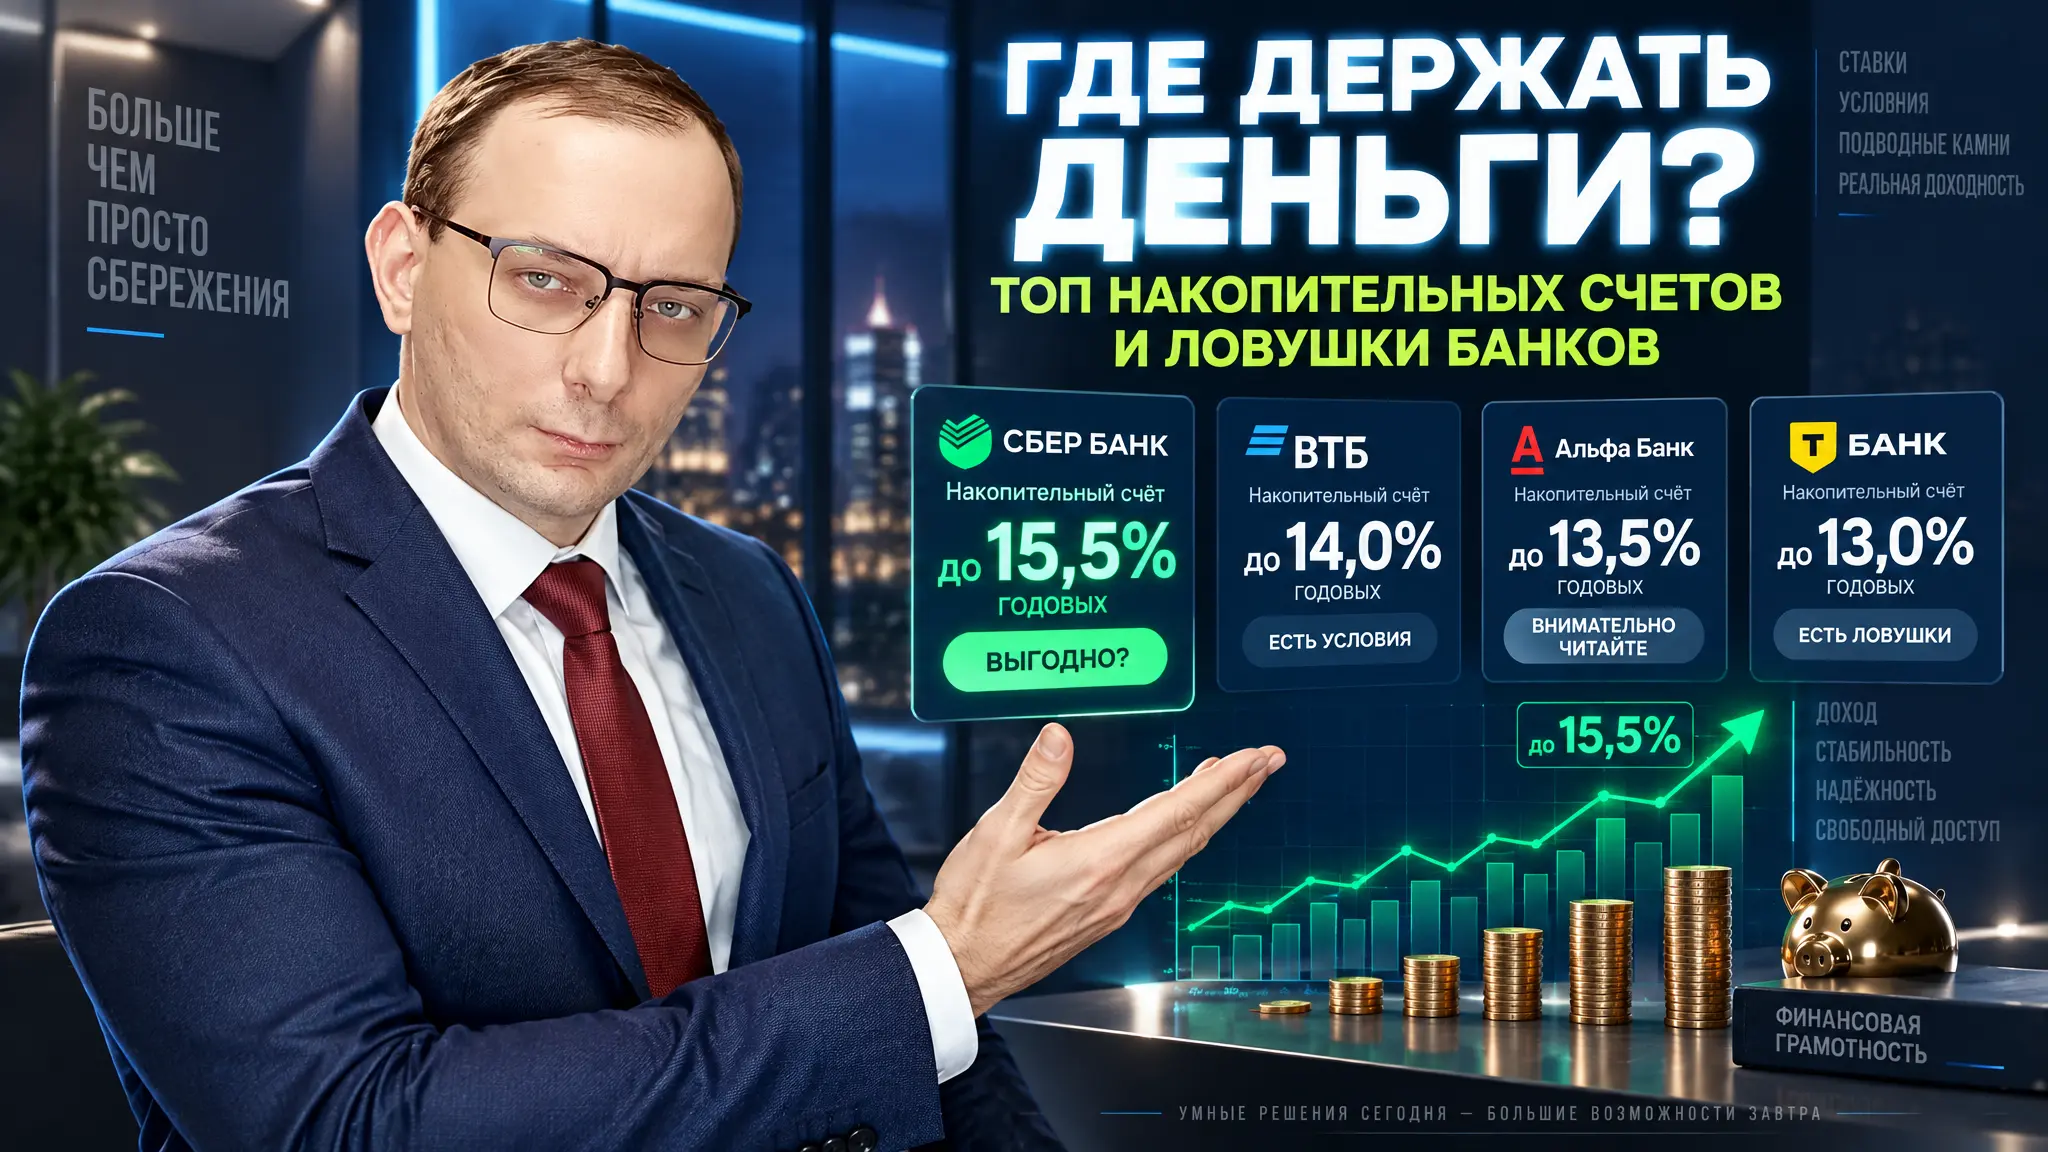
Банковский маркетинг обожает продавать витрину с огромными цифрами, стыдливо пряча реальные условия глубоко в тарифах на тридцатой странице PDF-файла. Давайте разберем, где сегодня реально припарковать кэш с максимальной доходностью и не потерять проценты на ровном месте.
Карта ставок: где платят максимум
Рыночный потолок по накопительным счетам держится на отметке 15,5% годовых, но практически везде эта цифра дается только как приветственный бонус для новых клиентов.
| Банк и продукт | Приветственная ставка | Базовая ставка (после промо) | Срок промо | База начисления |
|---|---|---|---|---|
| МТС Банк («МТС Счёт») | 15,5% | 11,7% (с покупками) / 3,0% (база) | 2 месяца | На ежедневный остаток |
| Совкомбанк («Копилка») | 15,5% | 10,0% | 3 месяца | На минимальный остаток |
| Банк «Санкт-Петербург» | 15,5% | 8,0% (до 13,5% с тратами) | 2 месяца | На минимальный остаток |
| ВТБ («ВТБ-Счет») | 14,2% | 7,5%–11,5% (зависит от трат) | 2 месяца | На ежедневный остаток |
| Газпромбанк («Ежедневный процент») | 14,0% (13,3% без опций) | 9,6% | 2 месяца | На ежедневный остаток |
| Альфа-Банк («Альфа-Счет») | 13,5% | 4,0% (до 12% при тратах) | 2 месяца | На минимальный остаток |
| Яндекс Банк («Сейв») | 15,0% | 11,0% | 3 месяца | На ежедневный остаток |
Минимальный остаток: узаконенный отъем дохода
Банки делят накопительные счета на две принципиально разные категории по методике начисления прибыли.
Если банк начисляет процент на минимальный остаток, то любая расходная операция в середине месяца обнуляет прибыль за весь расчетный период. Сняли 900 000 ₽ из миллиона на пару суток 20-го числа – проценты за весь месяц начислят только на оставшиеся 100 000 ₽.
Счета с расчетом на ежедневный остаток работают честно: банк фиксирует остаток каждый вечер и начисляет ежедневную долю ставки. Для динамической подушки безопасности или оборотного резерва подходят исключительно продукты с начислением на ежедневный остаток.
Инструкция по круговороту капитала
Чтобы выжимать максимум, умные вкладчики используют схему серийного перемещения ликвидности между кредитными организациями.
- Выбираем банк с начислением на ежедневный остаток и открываем счет строго в первых числах месяца, чтобы не сжечь промо-период раньше времени.
- Заводим сумму не более 1,4 млн рублей, чтобы тело капитала и набежавшие проценты укладывались в лимит страхования АСВ.
- Ставим напоминание в календаре за трое суток до окончания промо-срока.
- В предпоследний день переводим всю сумму через СБП без комиссии в следующий банк, где вы не держали счетов последние 90–180 дней.
Когда накопительный счет проигрывает альтернативам
Держать деньги на накопительном счете дольше двух-трех месяцев бессмысленно из-за резкого падения ставки до базовых 3–8%.
Если средства отложены на крупную покупку через год или формируют неприкосновенный стратегический резерв, накопительный счет не защитит от снижения доходности, так как банк может поменять условия в одностороннем порядке. Для длинного горизонта выгоднее зафиксировать доходность в ОФЗ с постоянным купоном или классическом депозите, а для гибкого управления крупным кэшем без ограничений по срокам использовать биржевые фонды ликвидности.
Советы:
- Проверяй статус нового клиента: почти везде «новичком» считается тот, у кого суммарный остаток на всех счетах и вкладах конкретного банка за последние 90 или 180 дней не превышал 1 000 рублей. Если закрыл вклад месяц назад – промо-ставку не дадут.
- Не ведись на надбавки за траты по карте: чтобы получить лишние 1,5–2% годовых, банки часто требуют совершать покупки на 50 000–100 000 ₽ в месяц. Попытка «добить» нужный оборот ненужными тратами сжигает в разы больше денег, чем принесет повышенный процент.
- Учитывай налог на процентный доход: если суммарный доход по всем твоим вкладам и счетам за год превысит необлагаемый лимит (1 млн ₽, умноженный на максимальное значение ключевой ставки на первое число каждого месяца), с превышения придется отдать 13% государству. Раскидывай кэш между родственниками, если капитал перевалил за отметку в несколько миллионов.